תכנון פנסיוני

קופות גמל — להבין מה יש, למי הוא מיועד ומתי הוא נזיל

״קופת גמל״ היא שם לקבוצה של מוצרי חיסכון, ולא למוצר אחד אחיד. יש קופות המיועדות לחיסכון פנסיוני, קופות ותיקות עם כללי משיכה התלויים במועד ההפקדה, וקופת גמל להשקעה שמאפשרת בדרך כלל משיכה בכל עת בכפוף למס החל. לפני שבוחרים קופה, צריך לזהות את סוג הכספים, מטרת החיסכון וטווח הזמן.
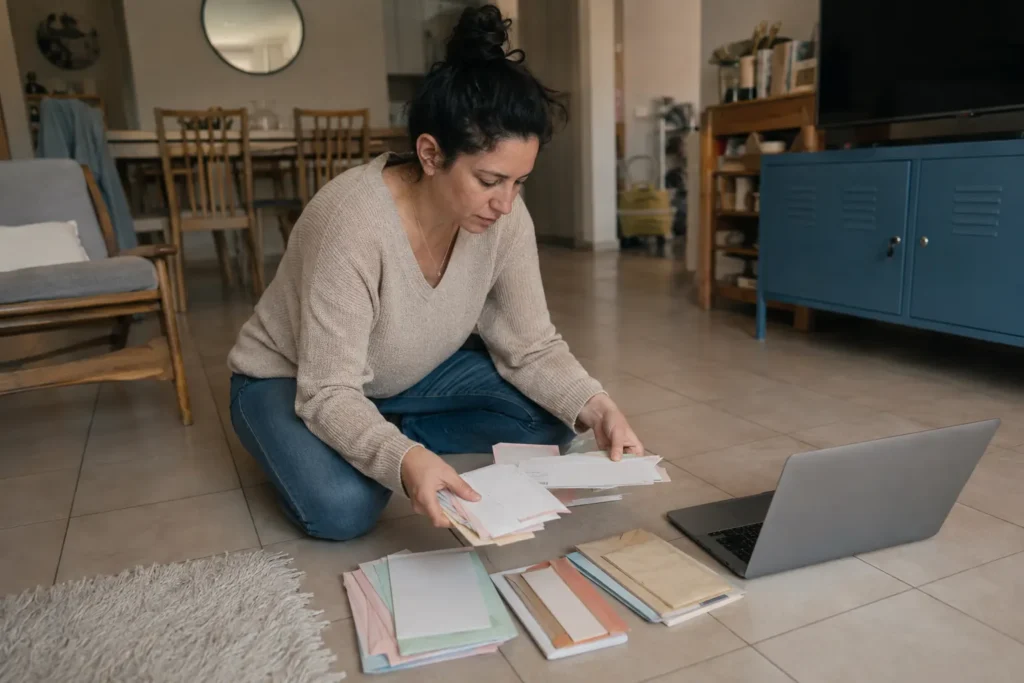
אישה מרכזת קופות גמל וחשבונות חיסכון לבדיקה

במבט מהיר

מה זה

״קופת גמל״ הוא שם לקבוצה של מוצרי חיסכון ולא למוצר אחד אחיד: קופות לחיסכון פנסיוני, קופות ותיקות עם כללי משיכה התלויים במועד ההפקדה, וקופת גמל להשקעה שנזילה בדרך כלל בכפוף למס החל.

למי זה מתאים

מי שמחזיק כספים בכמה קופות ומסלולים מתקופות שונות, ומי ששוקל איחוד, שינוי מסלול או הצטרפות לקופת גמל להשקעה.

מה בודקים

סוג הכספים ומעמדם, מועדי ההפקדה, היתרות, דמי הניהול, המסלולים והמוטבים; ההתאמה בין רמת הסיכון למטרה, וכן נזילות, הלוואות, שעבודים והשלכות מס.

מה להביא לפגישה

דוחות מכל הקופות הקיימות, פרטי מועדי ההפקדה והיתרות, ומידע על מטרת החיסכון וטווח הזמן.

מה חשוב לדעת

איחוד קופות אינו פעולה אוטומטית: תנאים ותיקים, נזילות, מעמד כספים והיבטי מס עלולים להשתנות בין חשבון לחשבון. בקופת גמל להשקעה קיימת תקרת הפקדה שנתית המתעדכנת, ומשיכה הונית כרוכה בדרך כלל במס רווחי הון על הרווח הריאלי.
כשהכספים מפוזרים בין כמה קופות

הקושי מתחיל כאשר כספים מתקופות שונות מופיעים בכמה קופות ומסלולים. איחוד יכול לפשט את המעקב ולעיתים לשפר עלויות, אבל הוא אינו פעולה אוטומטית: תנאים ותיקים, נזילות, מעמד כספים והיבטי מס עלולים להשתנות בין חשבון לחשבון. לכן אין מעבירים כספים לפני שמבינים מה בדיוק קיים.

בסון ממפה את הקופות, מועדי ההפקדה, היתרות, דמי הניהול, המסלולים והמוטבים. לאחר מכן נבדקת ההתאמה בין רמת הסיכון לבין המטרה: קצבה עתידית, חיסכון נזיל, יעד משפחתי או השלמת החיסכון לפרישה. ההשוואה כוללת נתונים לאורך זמן ואינה נשענת על חודש או שנה בודדים.

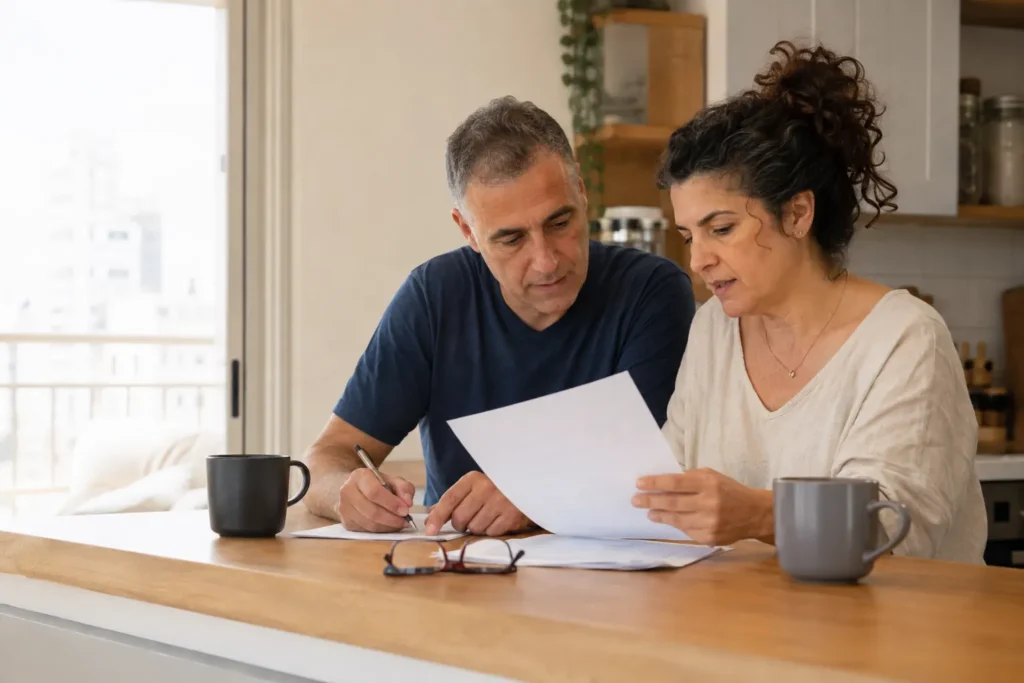
זוג משווה נתונים מקופות גמל וחסכונות קיימים

נזילות, מיסוי וליווי אחרי הניוד

בקופת גמל להשקעה, לדוגמה, הנזילות היא יתרון אפשרי, אך היא אינה הופכת את המוצר לפתרון שמתאים לכל סכום ולכל תקופה. קיימת תקרת הפקדה שנתית המתעדכנת, ומשיכה הונית כרוכה בדרך כלל במס רווחי הון על הרווח הריאלי. לפני פעולה נבדקות החלופות והמשמעות לפי נתוני החוסך.
הבדיקה והביצוע מרוכזים בבסון מול הגופים שעמם הסוכנות עובדת, לצד הסבר על העלויות ועל תנאי הנזילות וליווי שנמשך גם לאחר ההצטרפות או הניוד. השילוב בין תמונת מצב מלאה לבין מעקב שוטף נועד לצמצם החלטות חלקיות ולשמור על קשר ברור בין הקופה לבין המטרה שלשמה נבחרה.

שאלות ותשובות

לא. הנזילות תלויה בסוג הקופה, במועד ההפקדה, במעמד הכספים ובדין החל. קופת גמל להשקעה נזילה בדרך כלל, בעוד שכספים פנסיוניים עשויים להיות מיועדים לקצבה או כפופים לכללי משיכה אחרים. יש לבדוק כל חשבון בנפרד.

קופת גמל פנסיונית משמשת בעיקר לחיסכון לגיל פרישה וכפופה לכללים פנסיוניים. קופת גמל להשקעה היא מוצר חיסכון נזיל יותר, וההפקדה אליה מוגבלת בתקרה שנתית המתעדכנת, עם מיסוי בעת משיכה הונית והטבה אפשרית בקבלת קצבה לאחר הגיל הקבוע בדין, בכפוף לתנאים.

איחוד עשוי להקל על המעקב ולעיתים להשפיע על דמי הניהול, אך אינו מתאים אוטומטית. לפני איחוד בודקים נזילות, תנאים ותיקים, מסלולים, מעמד כספים, הלוואות ושעבודים והשלכות מס. רק לאחר הבדיקה ניתן להחליט אם ואילו קופות לאחד.

משווים מסלולים בעלי רמת סיכון ומדיניות דומות, ובוחנים תשואות לאורך זמן, דמי ניהול, שירות ועקביות. מערכת גמל־נט של רשות שוק ההון היא מקור רשמי לנתוני השוואה. אין להסיק מתשואת עבר הבטחה לתשואה עתידית.

ברוב המקרים אפשר לעבור בין מסלולים בתוך אותה קופה בלי לבצע משיכה, בכפוף לכללי המוצר. לפני שינוי כדאי לבחון טווח, יכולת לשאת תנודתיות והשלכות על התוכנית הכוללת, ולא להגיב רק לתנודות קצרות בשוק.

הבהרה

המידע באתר הוא מידע כללי ואינו מהווה ייעוץ פנסיוני, ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי, ואינו מחליף בדיקה אישית. התאמת מוצר או פוליסה נעשית לפי צורכי הלקוח, נתוניו, הוראות הדין, תנאי המוצר וזיקות הסוכנות לגופים המוסדיים. הכיסוי הביטוחי כפוף לתנאי הפוליסה, לחריגים, לחיתום ולאישור חברת הביטוח; תשואות עבר אינן מבטיחות תשואות עתידיות.

צרו איתנו קשר

יש לכם שאלה על קופות גמל?

השאירו פרטים ונחזור אליכם בהקדם — או התקשרו ונענה מיד.

* שדות חובה

או בטלפון