ביטוח אלמנטרי

ביטוח עסק:
פוליסה שנבנית לפי הדרך שבה העסק באמת עובד

ביטוח עסק הוא מעטפת שניתן להרכיב ממספר פרקים: מבנה, תכולה ומלאי, ציוד, פריצה, אובדן רווחים, אחריות כלפי צד שלישי, חבות מעבידים וכיסויים ייעודיים. בית קפה, משרד ייעוץ, חנות ומפעל אינם חשופים לאותם סיכונים, ולכן פוליסת מדף עלולה להשאיר פער במקום המרכזי ביותר.

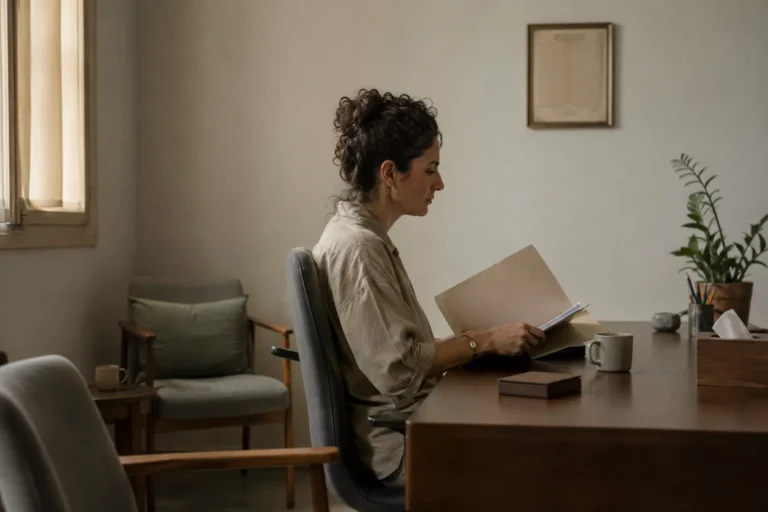
בעל עסק ועובד נערכים לפתיחת מאפייה שכונתית

במבט מהיר

מה זה

מעטפת שניתן להרכיב ממספר פרקים: מבנה, תכולה ומלאי, ציוד, פריצה, אובדן רווחים, אחריות כלפי צד שלישי, חבות מעבידים וכיסויים ייעודיים.

למי זה מתאים

עסקים מסוגים שונים — בית קפה, משרד ייעוץ, חנות או מפעל — שאינם חשופים לאותם סיכונים, ולכן פוליסת מדף עלולה להשאיר אצלם פער.

מה בודקים

הפעילות, המיקום, הרכוש, המלאי, מספר העובדים, ספקים, לקוחות, חוזים ותלות בציוד או באתר מסוים; מתוך המיפוי נבחרים הפרקים וגבולות האחריות ונבדקת התאמה לדרישות של משכיר, בנק או לקוח מרכזי.

מה להביא לפגישה

נתוני מחזור ושווי מלאי מעודכנים, פירוט רכוש וציוד, מספר עובדים, חוזים הכוללים דרישות ביטוח, והפוליסות הקיימות.

מה חשוב לדעת

יש לעדכן את הפוליסה בכל שינוי מהותי ולא להמתין לחידוש השנתי. דרישות מיגון שלא קוימו או הערכת מלאי נמוכה עלולות להשפיע על התביעה. כיסוי אובדן רווחים מופעל בדרך כלל בעקבות נזק פיזי מכוסה ובהתאם לתנאים, ולכן יש לקבוע תקופת שיפוי וסכומים שמתאימים לזמן ההתאוששות של העסק.

פערי כיסוי נוצרים כשהעסק משתנה

פערי כיסוי נוצרים כשהפעילות השתנתה אך הפוליסה לא: המחזור גדל, נוסף ציוד, עובדים עובדים מהבית, העסק התחיל לייבא מוצר או חתם על חוזה שמחייב גבולות אחריות מסוימים. גם דרישות מיגון שלא קוימו או הערכת מלאי נמוכה עלולות להשפיע על התביעה.

בסון מבצעת אפיון של הפעילות, המיקום, הרכוש, המלאי, מספר העובדים, ספקים, לקוחות, חוזים ותלות בציוד או באתר מסוים. מתוך המיפוי נבחרים הפרקים וגבולות האחריות, ונבדקת התאמה בין ההצעה לבין דרישות של משכיר, בנק או לקוח מרכזי.

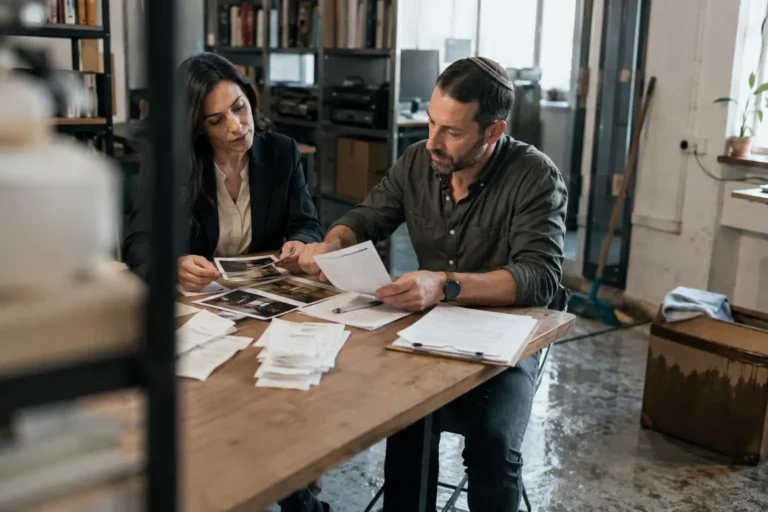
בעל סדנה ועובד בודקים ציוד ומלאי בעסק

אובדן רווחים והליווי לאורך השנה

אובדן רווחים ממחיש מדוע חשוב לחבר בין פרקי הפוליסה. כיסוי כזה מופעל בדרך כלל בעקבות נזק פיזי מכוסה ובהתאם לתנאים, ולכן צריך לקבוע תקופת שיפוי וסכומים שמתאימים לזמן ההתאוששות של העסק. רכישת הכותרת בלי להבין את הבסיס עלולה ליצור ציפייה לא נכונה.
הליווי בבסון נמשך בחידוש השנתי וגם בשינויים במהלך השנה. במקרה נזק, הסוכנות מסייעת בדיווח, בריכוז מסמכי רכוש והכנסה ובעבודה מול שמאים וגורמים נוספים. כך הביטוח נשאר חלק מניהול הסיכונים של העסק, ולא מסמך שנפתח פעם בשנה.

שאלות ותשובות

התשובה תלויה בפעילות. בוחנים מבנה ותכולה, מלאי וציוד, סיכון לפריצה או אש, תלות בהכנסה שוטפת, אחריות כלפי לקוחות וציבור, עובדים, מוצרים ושירותים מקצועיים. רק לאחר אפיון ניתן לבחור מעטפת מתאימה.

זהו כיסוי שנועד, בכפוף לתנאים, לסייע בפגיעה ברווח הגולמי או בהוצאות קבועות בעקבות נזק פיזי מכוסה שהשבית או צמצם פעילות. יש לקבוע בסיס חישוב ותקופת שיפוי מתאימים ולבדוק את הקשר לפרק הרכוש.

לא בהכרח. פוליסת דירה עשויה להחריג ציוד או פעילות עסקית ולכלול גבולות מצומצמים. חשוב לדווח על הפעילות ולבדוק כיסוי לרכוש העסקי, אחריות כלפי לקוחות וסיכונים מקצועיים.

נתונים אלה משפיעים על החיתום, המחיר וסכומי הביטוח. דיווח נמוך או ישן עלול ליצור תת־ביטוח או מחלוקת בתביעה, ודיווח מופרז עלול להעלות את העלות בלי להגדיל פיצוי מעבר לנזק ולתנאים.

בכל שינוי מהותי: מעבר מקום, רכישת ציוד, גידול במלאי או במחזור, גיוס עובדים, פעילות חדשה, יצוא, יבוא, מוצר חדש או חוזה עם דרישות ביטוח. אין צורך להמתין לחידוש השנתי.

הבהרה

המידע באתר הוא מידע כללי ואינו מהווה ייעוץ פנסיוני, ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי, ואינו מחליף בדיקה אישית. התאמת מוצר או פוליסה נעשית לפי צורכי הלקוח, נתוניו, הוראות הדין, תנאי המוצר וזיקות הסוכנות לגופים המוסדיים. הכיסוי הביטוחי כפוף לתנאי הפוליסה, לחריגים, לחיתום ולאישור חברת הביטוח; תשואות עבר אינן מבטיחות תשואות עתידיות.

צרו איתנו קשר

יש לכם שאלה על ביטוח עסק?

השאירו פרטים ונחזור אליכם בהקדם — או התקשרו ונענה מיד.

* שדות חובה

או בטלפון